YMO - Transfert d'argent
- 4,5
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on doit envoyer de l’argent en Guinée, le vrai sujet n’est pas seulement de trouver une application gratuite à installer. Il faut surtout comprendre le parcours complet : préparer l’envoi, vérifier le montant reçu, gérer le passage entre l’expéditeur et le bénéficiaire, puis savoir quoi faire si une étape ralentit. C’est dans ce contexte que j’ai testé YMO - Transfert d'argent, une application financière développée par YMO, pensée pour les transferts vers la Guinée et présentée autour d’un taux avantageux et d’un envoi rapide.
Mon impression générale est assez claire : l’application peut être intéressante pour quelqu’un qui envoie régulièrement de l’argent en Guinée et qui veut éviter un parcours trop lourd. Elle est gratuite, accessible aux utilisateurs d’Android à partir de la version 7.0, et sa note moyenne de 4,5, basée sur environ 1,4 millier d’évaluations, montre qu’elle a déjà trouvé son public. Mais un transfert d’argent ne se juge pas uniquement à l’écran d’accueil. Ce sont les détails du parcours, les informations demandées, la compréhension du taux et la coordination avec la personne qui reçoit qui font réellement la différence.
De la décision d’envoyer au résultat concret
Je commence par le besoin concret plutôt que par la promesse de rapidité : qui reçoit l’argent, quelle somme doit lui parvenir et à quel moment en a-t-il besoin ? En clarifiant ces points avant d’ouvrir l’application, je peux juger si le parcours répond vraiment à la situation et éviter de confondre précipitation et efficacité. Cette préparation rend aussi le contrôle du transfert plus simple une fois la décision prise.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Le bon point de départ : savoir pour qui l’application est faite
YMO s’adresse avant tout à une situation précise : une personne située hors de Guinée souhaite faire parvenir de l’argent à un proche ou à un contact dans le pays. Ce positionnement est plus utile que celui d’une application financière généraliste lorsque le destinataire se trouve précisément en Guinée. Dans ce cas, je préfère partir d’un besoin concret plutôt que de comparer l’application à tous les services de paiement existants.
Avant d’ouvrir l’application, je conseille de réunir les informations essentielles du bénéficiaire et de décider du montant que l’on veut réellement lui faire parvenir. Cette préparation paraît banale, mais elle évite une erreur fréquente : confondre la somme envoyée avec la somme attendue après conversion ou après les éventuels frais. Pour un transfert familial, cette différence peut compter davantage que quelques secondes gagnées sur le formulaire.
Le fait que l’application soit gratuite à télécharger facilite le premier essai. En revanche, il ne faut pas interpréter le mot « gratuit » comme une promesse automatique d’absence de coût sur chaque opération. Dans la pratique, je regarderais toujours le récapitulatif affiché avant de confirmer, en portant attention au taux appliqué, au montant final et à toute indication liée à la transaction. C’est une habitude importante avec n’importe quel service financier.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge du contenu, mais cela ne transforme pas l’envoi d’argent en opération adaptée à un enfant. La responsabilité reste celle de l’utilisateur qui prépare et valide le transfert. Pour un adulte qui gère son budget ou aide un membre de sa famille, cette distinction est évidente, mais elle mérite d’être gardée en tête lorsqu’un téléphone est partagé.
La préparation du transfert, étape par étape
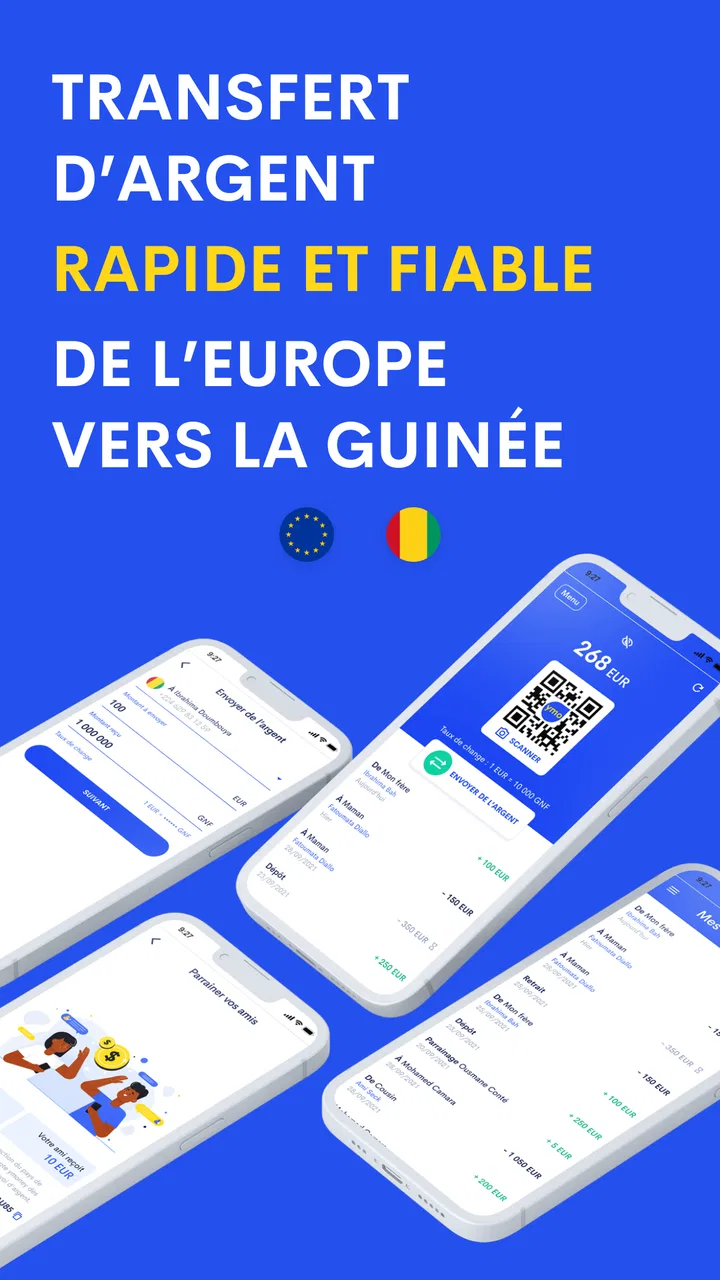
Une fois l’application installée, mon premier conseil est de ne pas commencer par remplir rapidement tous les champs. Je prends d’abord le temps d’identifier le sens du transfert, la devise de départ et la devise attendue en Guinée. L’objectif est de comprendre le parcours avant de le valider. Une interface de transfert peut sembler simple tout en cachant une décision importante dans une liste déroulante ou un écran de confirmation.
Le deuxième réflexe consiste à contrôler le bénéficiaire caractère par caractère. Un nom mal saisi, un numéro incomplet ou une information associée à la mauvaise personne peut créer une friction qui n’a rien à voir avec la qualité de l’application. Je relis donc les coordonnées avant de passer à l’étape financière, surtout lorsque j’envoie de l’argent à quelqu’un pour la première fois.
Le troisième point concerne le montant. Je distingue mentalement trois valeurs : ce que je paie, ce qui est converti et ce que le bénéficiaire doit recevoir. Cette méthode est particulièrement pratique pour les envois récurrents. Si un proche attend une somme précise pour ses dépenses, je pars de ce montant cible et je remonte vers la somme à préparer, au lieu de saisir un montant au hasard puis de découvrir le résultat à la fin.
Le résumé avant confirmation est donc l’écran le plus important du parcours. Je le lis comme un reçu provisoire, pas comme une simple formalité. Je vérifie le bénéficiaire, la destination, le montant et le taux. Si l’écart entre mon estimation et le résultat affiché me paraît inattendu, je préfère interrompre l’opération et reprendre calmement plutôt que de confirmer sous pression.
Le passage entre l’expéditeur et le bénéficiaire
Un transfert réussi implique toujours deux personnes, même si une seule utilise l’application. L’expéditeur contrôle la saisie et la confirmation, tandis que le bénéficiaire dépend de la bonne transmission des informations et du résultat effectif. C’est ce que j’appelle le point de relais : l’application peut faciliter l’envoi, mais elle ne remplace pas la communication entre les deux côtés.
Dans un scénario quotidien, imaginons que j’envoie de l’argent à un membre de ma famille en Guinée pour une dépense urgente. Je ne me contente pas de dire « c’est envoyé ». Je transmets le montant prévu, je précise le moment de l’opération et je demande au bénéficiaire de me confirmer la réception. Cette petite discipline réduit les malentendus, notamment lorsque le montant affiché par l’expéditeur n’est pas présenté de la même manière par le destinataire.
Je recommande aussi de ne pas envoyer les informations sensibles dans une conversation de groupe ou à plusieurs contacts en même temps. Le bon réflexe est d’utiliser un échange privé et de ne communiquer que ce qui est nécessaire au suivi. Même lorsqu’une application paraît simple, un transfert d’argent reste une opération qui mérite la même prudence qu’un paiement bancaire.
Pour un premier envoi, je privilégierais un montant raisonnable permettant de vérifier que le parcours correspond bien aux attentes du bénéficiaire. Cette approche n’est pas une critique particulière de YMO : c’est une méthode de test responsable pour tout nouveau service financier. Une fois le fonctionnement compris, les transferts suivants deviennent généralement plus faciles à organiser.
Ce que le taux change réellement dans l’expérience
La promesse d’un « meilleur taux » attire naturellement l’attention, mais je ne l’évalue pas isolément. Un taux intéressant n’a de valeur que si le montant final reçu est clair et si le parcours reste compréhensible. Pour comparer YMO avec une banque, un service de transfert traditionnel ou un portefeuille mobile, je regarde donc le résultat complet plutôt qu’un seul chiffre mis en avant.
La comparaison doit se faire dans des conditions identiques : même montant de départ, même bénéficiaire, même moment et même devise. Les taux peuvent évoluer, et une comparaison faite un jour différent peut donner une impression trompeuse. Dans mon usage, je noterais le montant effectivement annoncé au bénéficiaire avant de décider quel service utiliser pour les prochaines opérations.
Il existe également un arbitrage entre rapidité et contrôle. Une solution qui met l’accent sur le transfert instantané peut être très pratique lorsqu’un proche attend une aide immédiate. Mais plus le besoin est urgent, plus il est tentant de cliquer sans relire. YMO me paraît donc plus adaptée à ceux qui savent prendre quelques secondes pour vérifier le récapitulatif, même lorsqu’ils veulent aller vite.
Pour un utilisateur qui envoie de l’argent seulement une fois par an, la priorité peut être différente. Il cherchera peut-être une assistance très guidée, une présence locale connue ou une procédure qu’il maîtrise déjà. Dans ce cas, une application spécialisée comme YMO ne sera pas forcément le choix le plus rassurant au premier regard. Pour un utilisateur régulier, en revanche, la répétition du même parcours peut devenir un avantage réel.
Après la confirmation : ne pas confondre envoi et réception
La fin du parcours ne se situe pas au moment où j’appuie sur le bouton de confirmation. Elle se situe lorsque le bénéficiaire a pu vérifier que l’argent est bien arrivé et qu’il peut l’utiliser selon les modalités prévues. Cette nuance est importante, car l’expéditeur voit son propre écran tandis que le destinataire vit une autre partie de l’expérience.
Je garde donc une trace personnelle de chaque opération : date, montant, bénéficiaire et objectif de l’envoi. Je ne parle pas ici d’une fonction particulière de l’application, mais d’une méthode simple avec une note privée ou un relevé personnel. Elle permet de repérer plus vite une erreur de montant, d’éviter un double envoi et de suivre les transferts familiaux sans dépendre de sa mémoire.
Pour les paiements récurrents, je conserve aussi une formulation identique pour le motif de l’envoi. Cela aide à distinguer une aide mensuelle, une dépense médicale ou un achat ponctuel. Cette organisation est particulièrement utile lorsque plusieurs membres de la famille reçoivent de l’argent, car elle évite de traiter chaque transfert comme un événement isolé.
Si le bénéficiaire ne confirme pas rapidement, je ne renvoie pas immédiatement la somme. Je commence par vérifier les détails de l’opération et je contacte la personne avec un message précis. Le double envoi est une erreur coûteuse et souvent provoquée par l’impatience, pas par l’application elle-même.
Les points où le parcours peut se bloquer
La principale limite d’une expérience de transfert instantané est que la vitesse annoncée ne dépend pas uniquement de l’écran de l’application. La qualité de la connexion, la disponibilité du service, l’exactitude des informations du bénéficiaire et la capacité de ce dernier à finaliser la réception peuvent tous ralentir le résultat. Je ne considérerais donc jamais « instantané » comme une raison suffisante pour attendre sans marge avant une dépense importante.
La friction peut aussi apparaître au moment de comprendre le montant final. Si l’utilisateur ne distingue pas clairement la somme débitée de celle reçue, il risque de penser que le transfert est incorrect alors que le problème vient d’une mauvaise lecture. C’est pourquoi je conseille de faire une capture ou de noter le récapitulatif avant de confirmer, lorsque cela est possible et approprié.
Une autre difficulté concerne les personnes peu habituées aux applications financières. Elles peuvent avoir besoin d’un accompagnement lors du premier transfert, notamment pour saisir les informations du destinataire et reconnaître l’étape de confirmation. J’éviterais de leur demander de réaliser seules un envoi urgent dès la première utilisation. Une démonstration calme, avec vérification à chaque écran, est plus sûre.
L’application ne sera pas non plus le meilleur choix pour quelqu’un qui veut gérer plusieurs types de finances au même endroit : budget détaillé, épargne, factures, investissements et transferts internationaux. YMO est orientée vers un besoin précis. Cette spécialisation est une qualité pour envoyer de l’argent en Guinée, mais elle devient une limite si l’on cherche une banque mobile complète.
Ce que son évolution et son adoption suggèrent
YMO a été publiée le 26 juillet 2022 et sa version actuelle est la 2.1.4. Ces repères donnent une idée du produit que l’on installe aujourd’hui, sans remplacer l’observation du parcours réel. Pour moi, l’intérêt d’une version évoluée se mesure surtout à la cohérence des écrans, à la lisibilité des confirmations et à la facilité de reprendre une opération sans confusion.
Avec plus de 100 000 installations, l’application n’est pas un outil confidentiel réservé à quelques utilisateurs. Elle reste toutefois plus ciblée qu’une grande application bancaire internationale. Sa note moyenne de 4,5 et son volume d’évaluations indiquent une réception globalement favorable, mais je ne les prends pas comme une garantie personnelle : un service peut convenir parfaitement à un transfert familial et moins bien à un autre besoin.
Le développeur affiché est YMO, ce qui donne au lecteur un repère simple pour identifier l’application au moment de l’installation. Je vérifierais toujours ce nom avant de télécharger, surtout lorsqu’une recherche affiche plusieurs résultats ressemblants. Dans la finance, cette vérification élémentaire vaut la peine, car elle évite de confondre un service officiel avec une imitation.
À qui je la conseillerais, et dans quel cas je passerais mon tour
Je conseillerais YMO à une personne qui envoie régulièrement de l’argent en Guinée, qui souhaite comparer le montant final avec ses habitudes et qui accepte de contrôler attentivement les informations avant validation. Elle peut également convenir à un utilisateur qui veut un parcours plus direct qu’une démarche en agence, à condition que le bénéficiaire soit préparé à confirmer la réception.
Je serais plus réservé pour une personne qui refuse toute vérification numérique, qui ne connaît pas précisément les coordonnées du destinataire ou qui doit absolument disposer d’un interlocuteur physique à chaque étape. Dans ces situations, une agence ou un service déjà familier peut offrir davantage de réassurance, même si le parcours est moins rapide.
Je ne la choisirais pas non plus comme solution universelle pour toutes les opérations financières. Son intérêt est concentré sur le transfert vers la Guinée. Pour payer des factures, suivre des dépenses quotidiennes ou gérer une épargne, une application bancaire complète sera probablement plus pertinente. Le meilleur choix dépend donc du problème à résoudre, et non du nombre de fonctions affichées.
Mon verdict après avoir suivi le parcours complet
YMO réussit surtout lorsqu’on l’utilise comme un outil spécialisé : je prépare le transfert, je contrôle le bénéficiaire, je compare le montant final, je confirme, puis je reste en contact avec la personne qui reçoit. Cette logique de bout en bout est plus importante que la seule promesse de rapidité. Elle permet de profiter de l’application sans oublier les responsabilités qui restent du côté de l’utilisateur.
J’apprécie son accès gratuit, son orientation claire vers la Guinée et son fonctionnement adapté à un besoin concret. Le fait qu’elle soit disponible sur des appareils Android relativement anciens à partir de la version 7.0 élargit aussi son intérêt pour les personnes qui ne possèdent pas le téléphone le plus récent. La version 2.1.4 et l’adoption déjà visible renforcent l’impression d’un service installé plutôt que d’un projet tout juste lancé.
Mon avis reste équilibré : je la recommande pour les transferts réguliers et préparés, pas pour cliquer dans l’urgence sans lire les détails. Le meilleur résultat vient d’un parcours vérifié, pas d’une promesse de vitesse prise au pied de la lettre. Si vous envoyez de l’argent en Guinée et que vous voulez une application dédiée à cette tâche, YMO mérite un essai prudent. Si vous avez besoin d’un service bancaire complet, d’un accompagnement en personne ou d’un historique d’usage très différent, une autre solution sera peut-être plus adaptée.
FAQ sur YMO - Transfert d'argent
01Qu’est-ce que YMO - Transfert d’argent et à quoi sert cette application ?
YMO - Transfert d'argent est une application conçue pour envoyer et recevoir de l’argent depuis un téléphone mobile. Elle permet généralement d’effectuer des transferts plus simplement qu’avec une agence traditionnelle, de consulter les opérations réalisées et, selon les services disponibles dans votre pays, d’accéder à différentes options de paiement. Avant l’utilisation, vérifiez les conditions applicables à votre région.
02Comment envoyer de l’argent avec YMO - Transfert d’argent ?
Après avoir installé l’application, vous devez habituellement créer un compte, confirmer votre numéro de téléphone et renseigner les informations demandées. Il suffit ensuite de choisir l’option de transfert, d’indiquer le bénéficiaire, le montant et de vérifier attentivement les détails avant validation. Une erreur de numéro peut entraîner l’envoi à la mauvaise personne ; relisez donc toujours le récapitulatif.
03YMO - Transfert d’argent est-elle sécurisée pour les paiements et les transferts ?
L’application peut intégrer des mesures de sécurité comme la vérification du numéro de téléphone, un code personnel ou une authentification supplémentaire. Toutefois, la sécurité dépend aussi de vos habitudes : ne partagez jamais votre code, évitez les réseaux Wi-Fi publics et protégez l’accès à votre smartphone. Téléchargez uniquement l’application depuis une boutique officielle et contrôlez son éditeur.
04Quels sont les frais, les limites et les délais de transfert avec YMO ?
Les frais, plafonds et délais ne sont pas forcément identiques pour tous les utilisateurs. Ils peuvent varier selon le pays, le montant envoyé, le moyen de financement, le type de bénéficiaire et les règles locales. Avant de confirmer une opération, consultez attentivement le montant total débité, les éventuels frais de service, les limites quotidiennes et le délai annoncé.
05Que faire si un transfert YMO est bloqué, retardé ou envoyé par erreur ?
Commencez par vérifier l’état de la transaction dans l’historique et assurez-vous que la connexion Internet fonctionne correctement. Conservez la référence du transfert, la date, le montant et les informations du bénéficiaire, puis contactez rapidement l’assistance officielle depuis l’application ou le site du service. Une annulation n’est pas toujours possible, surtout si le destinataire a déjà reçu les fonds.
Avantages
- Transferts rapides entre utilisateurs
- souvent réalisés en quelques instants.
- Interface simple
- adaptée aux personnes peu habituées aux services financiers.
- Possibilité de suivre l’état des transactions directement depuis l’application.
- Réduit le besoin de manipuler de l’argent liquide au quotidien.
- Notifications pratiques pour confirmer l’envoi ou la réception des fonds.
Inconvénients
- La disponibilité des services peut varier selon le pays et les opérateurs pris en charge.
- Des frais peuvent s’appliquer selon le montant ou le type de transfert choisi.
- Une connexion Internet fiable est nécessaire pour effectuer les opérations.
- La vérification d’identité peut être obligatoire avant d’utiliser toutes les fonctions.
- Les délais de résolution peuvent être longs en cas de transaction bloquée.

YMO - Transfert d'argent
Galerie